και το «χάσμα Βορρά – Νότου» στην Ευρωζώνη
Πού ανήκει η Ελλάδα από πλευράς περιουσίας και οικονομικής συμπεριφοράς; Στον ευρωπαϊκό Βορρά, στον Νότο – ή σε μια εξαίρεση;
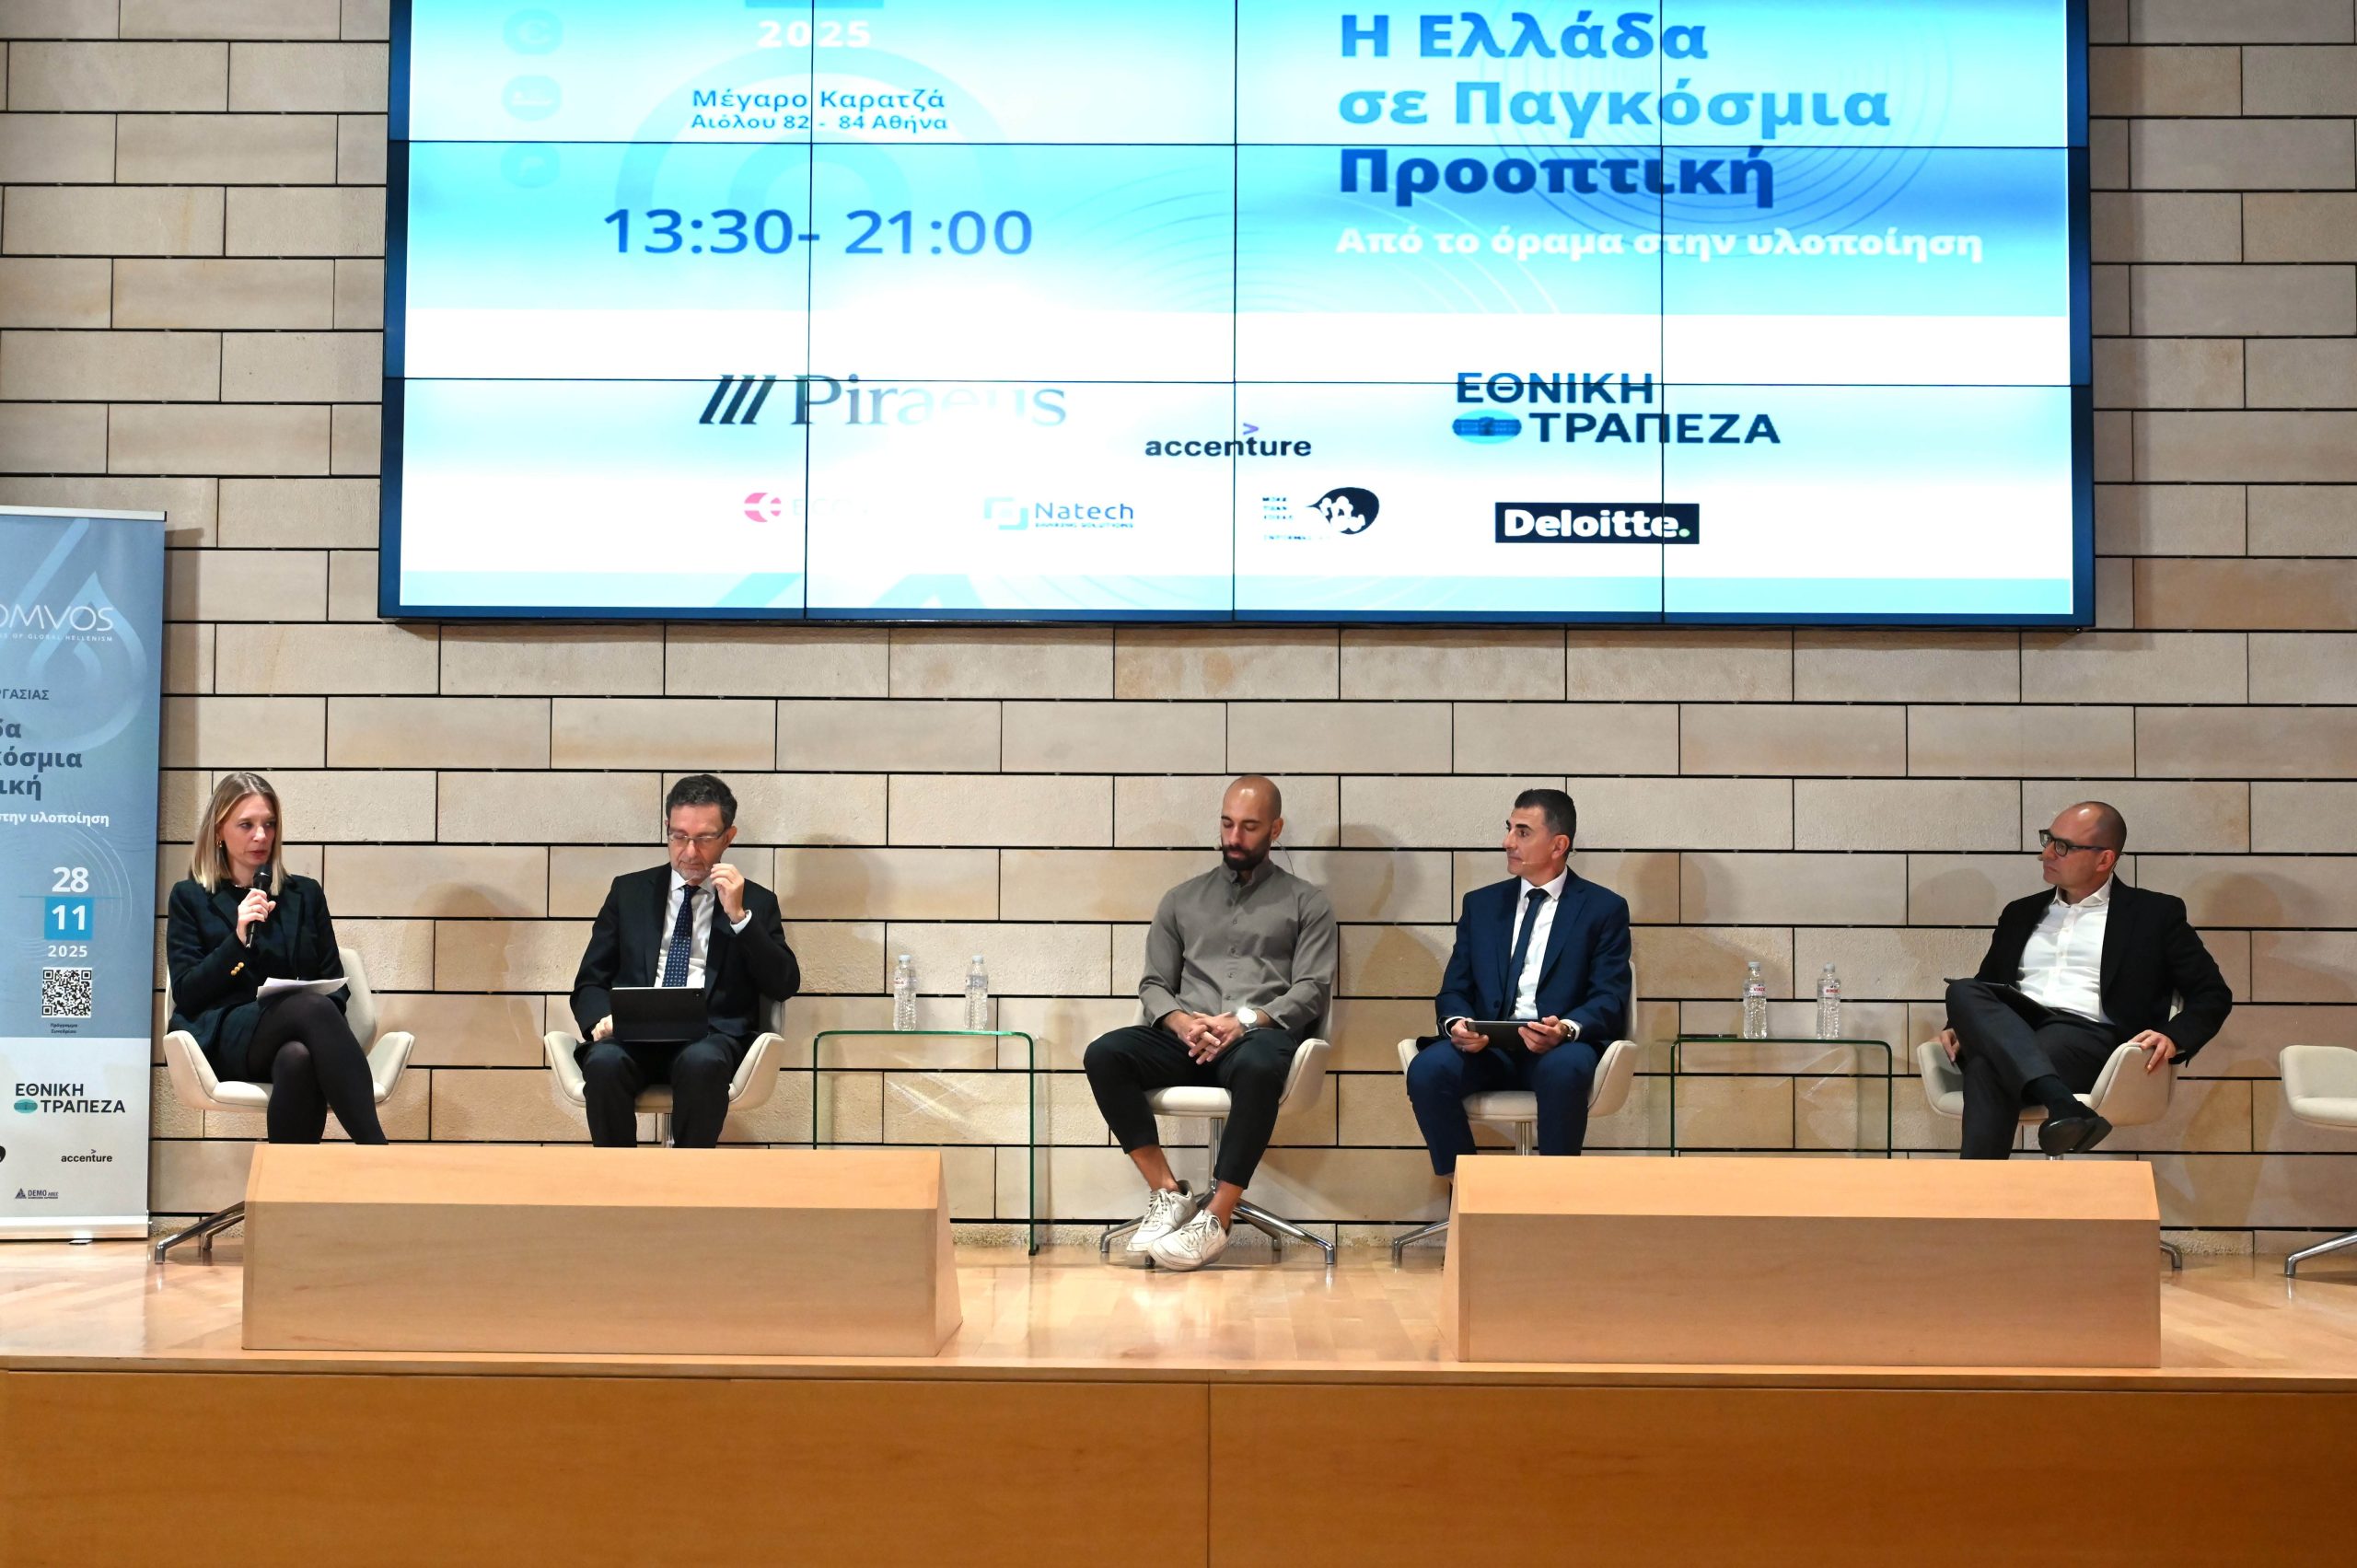
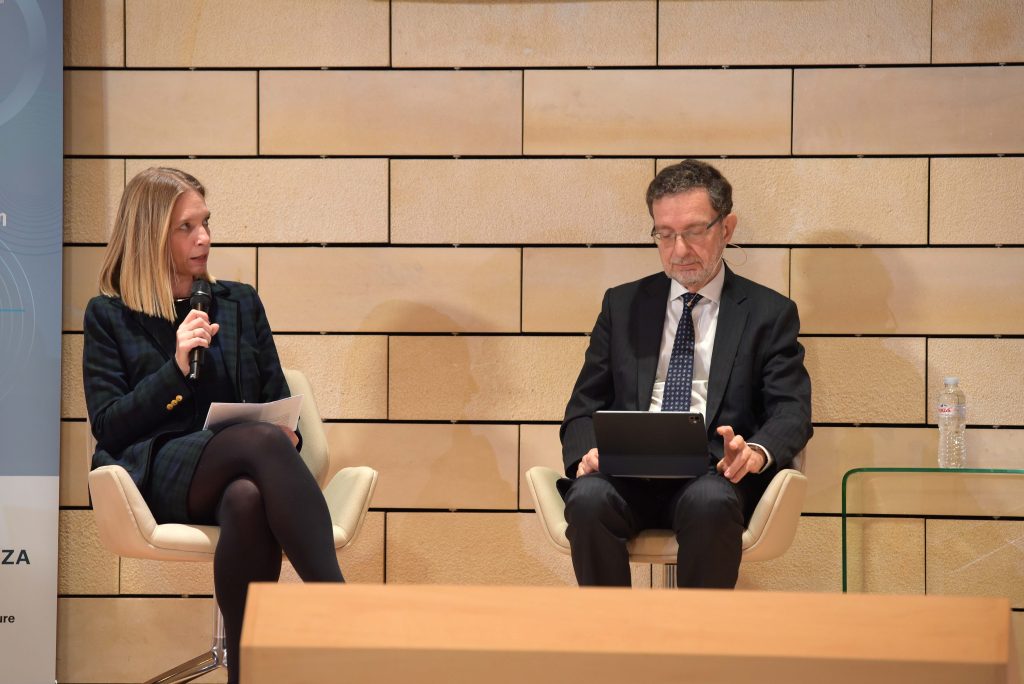
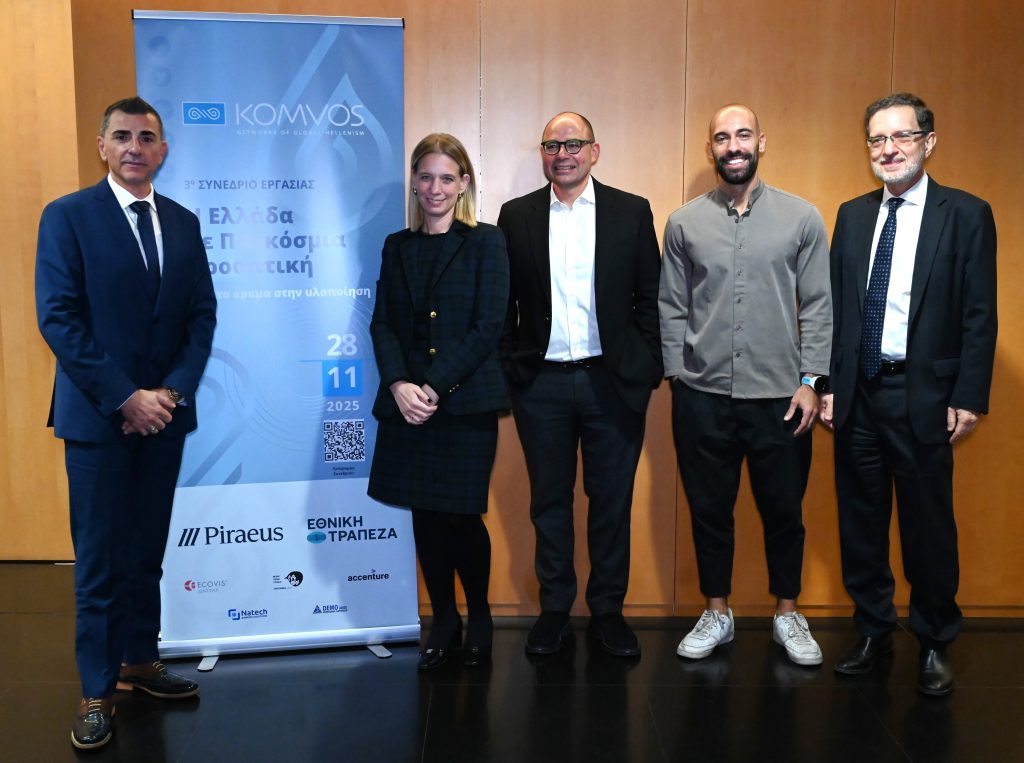
Γύρω από αυτό το ερώτημα χτίστηκε η παρουσίαση της πρωτοβουλίας «ΕΝΝΟΙΑ – Ενδυνάμωση νοικοκυριών στις οικονομικές τους αποφάσεις» στο 3ο Ετήσιο Συνέδριο του Κόμβου, που φιλοξενήθηκε στο Μέγαρο Καρατζά της Εθνικής Τράπεζας.
Η ΕΝΝΟΙΑ, μία πρωτοβουλία του Κόμβου, του καθηγητή Μιχάλη Χαλιάσου, της Εθνικής Τράπεζας και της Accenture Greece στοχεύει στην ουσιαστική χρηματοοικονομική ενδυνάμωση των νοικοκυριών: με έρευνα, καινοτόμα εργαλεία και δράσεις εξωστρέφειας που ενισχύουν την ανθεκτικότητα και την αυτοπεποίθησή τους στις οικονομικές αποφάσεις.
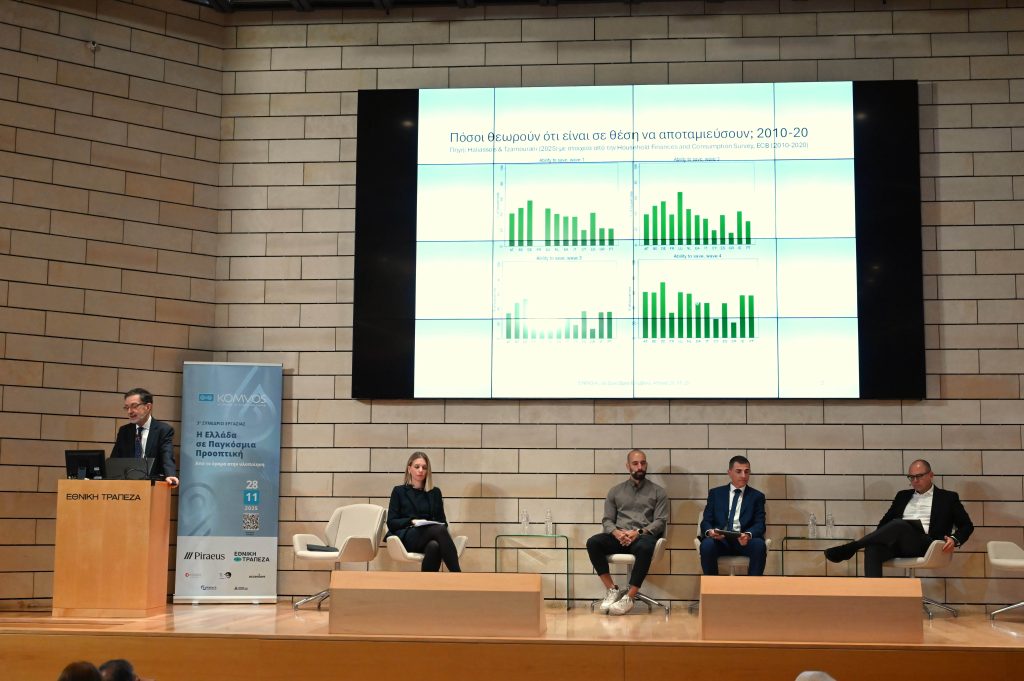
Στο πάνελ, με συντονίστρια τη Ντέμη Γκουντούφα (Εθνική Τράπεζα), συμμετείχαν οι Κωνσταντίνος Ζανετόπουλος (Accenture Greece), Παναγιώτης Ανδρέου (ΤΕΠΑΚ, Financial Wellbeing Institute), Κώστας Φαλιάγκας (Wealthyhood) και ο Μιχάλης Χαλιάσος, ο οποίος άνοιξε τη συζήτηση με παρουσίαση των συμπερασμάτων σημαντικής έρευνας που διενήργησε σε συνεργασία με την Παναγιώτα Τζαμουράνη (Deutsche Bundesbank).
Η θέση της Ελλάδας ανάμεσα στις χώρες του Βορρά και του Νότου
Βάση της παρέμβασης του Μιχάλη Χαλιάσου ήταν τα δεδομένα της μεγάλης ευρωπαϊκής έρευνας Household Finance and Consumption Survey (HFCS) της Ευρωπαϊκής Κεντρικής Τράπεζας, που αποτυπώνει σε βάθος χρόνου την περιουσιακή κατάσταση και τη συμπεριφορά των νοικοκυριών σε όλες τις χώρες της Ευρωζώνης.
Τα στοιχεία για την Ελλάδα, σε τέσσερα κύματα (από το 2009 μέχρι την περίοδο της πανδημίας), δείχνουν μια εικόνα που δεν εκπλήσσει – αλλά πλέον τεκμηριώνεται με ακρίβεια:
- Το ποσοστό των νοικοκυριών που νιώθουν ότι μπορούν να αποταμιεύσουν είναι από τα χαμηλότερα στην Ευρώπη και υποχωρεί σταθερά μετά την κρίση.
- Ο πιο διαδεδομένος σκοπός αποταμίευσης είναι «για μια αναποδιά» – για απρόβλεπτα έξοδα, για τα παιδιά, για την υγεία, λιγότερο για αγορά κατοικίας.
- Η αξία των περιουσιακών στοιχείων των ελληνικών νοικοκυριών είναι η χαμηλότερη τόσο στον Βορρά όσο και στον Νότο, ενώ τα δάνειά τους συγκαταλέγονται επίσης στα χαμηλότερα.
Η εικόνα είναι καθαρή: τα ελληνικά νοικοκυριά δεν στηρίζονται όσο άλλων χωρών σε χρηματοπιστωτικά προϊόντα και δανεισμό για να χτίσουν περιουσία, ενώ παραμένουν εκτεθειμένα σε αβεβαιότητα εισοδήματος και πολιτικής.
Κι όμως, σε κάτι η Ελλάδα κατέχει τη τελευταία θέση με θετικό πρόσημο:
η ανισότητα του πλούτου είναι η χαμηλότερη από όλες τις χώρες του δείγματος Βορρά και Νότου, με το πλουσιότερο 10% να κατέχει μικρότερο μερίδιο του συνολικού πλούτου από τον μέσο όρο της Ευρωζώνης και τον δείκτη Gini για τον πλούτο να είναι ο πιο χαμηλός.
Η Ελλάδα, όπως είπε ο καθ. Χαλιάσος, αποτελεί μια εξαίρεση: φτωχότερη από τον Νότο σε πλούτο, αλλά και λιγότερο άνιση από Βορρά και Νότο.
Μια θέση που καθιστά ακόμη πιο πιεστική την ανάγκη για χρηματοοικονομική εκπαίδευση και ενδυνάμωση των νοικοκυριών της.
Δημόσια πολιτική, φορολογικά κίνητρα και ρυθμιστικό πλαίσιο
Στο ερώτημα της Ντέμης Γκουντούφα «τι μπορεί να γίνει για να μειωθούν αυτές οι ανισότητες», ο Μιχάλης Χαλιάσος έδωσε μια σαφή τριπλή απάντηση για τον ρόλο της δημόσιας πολιτικής:
- Ενσωμάτωση της χρηματοοικονομικής εκπαίδευσης σε όλες τις εκπαιδευτικές βαθμίδες
Από το σχολείο μέχρι την ανώτατη εκπαίδευση, ανεξάρτητα από αντικείμενο σπουδών, οι πολίτες χρειάζεται να αποκτούν βασικές δεξιότητες οργάνωσης και διαχείρισης των οικονομικών τους. - Στοχευμένα φορολογικά κίνητρα για αποταμίευση και συντάξεις
Με παραδείγματα από τις ΗΠΑ, όπου οι ιδιωτικοί συνταξιοδοτικοί λογαριασμοί ενθαρρύνονται μέσω αναβολής της φορολόγησης, ανέδειξε πώς η πολιτική μπορεί να αυξήσει τη συμμετοχή των νοικοκυριών στη μακροχρόνια αποταμίευση και το χρηματιστήριο. - Ισχυρό ρυθμιστικό πλαίσιο για τράπεζες και συμβούλους
Για την προστασία επενδυτών και δανειοληπτών, χρειάζεται εποπτεία αντίστοιχη με αυτήν που ήδη υπάρχει για τα καταναλωτικά προϊόντα – ώστε «κακές πρακτικές» να μην αναπαράγονται από οργανισμό σε οργανισμό.
Ο ιδιωτικός τομέας, από την άλλη, καλείται να σχεδιάσει απλά, κατανοητά προϊόντα, με αυτοματισμούς (defaults) και ξεκάθαρη ενημέρωση, βασισμένη σε σοβαρή έρευνα. Εδώ ακριβώς έρχεται να κουμπώσει η ΈΝΝΟΙΑ, ως πλατφόρμα συνεργασίας έρευνας–τράπεζας–τεχνολογίας.
Τεχνητή νοημοσύνη ως εκπαιδευτικός σύμμαχος
Την γέφυρα από την έρευνα στην πράξη ήρθε να χτίσει ο Παναγιώτης Ανδρέου, παρουσιάζοντας την ερευνητική του πρόταση.«Development of an Educational AI Agent for Financial Literacy», η οποία χρηματοδοτείται στο πλαίσιο του πυλώνα έρευνα της πρωτοβουλίας.
Σε χώρες όπως η Κύπρος και η Ελλάδα, όπου μόνο ένα μικρό ποσοστό πολιτών πληροί το ελάχιστο επίπεδο χρηματοοικονομικού εγγραμματισμού, η κλίμακα του προβλήματος απαιτεί νέα εργαλεία. Ο εκπαιδευτικός AI agent που αναπτύσσει η ομάδα του Ανδρέου:
- αξιοποιεί μικροδεδομένα μιας δεκαετίας για να χαρτογραφήσει το προφίλ γνώσεων, συμπεριφορών και στάσεων των πολιτών,
- χρησιμοποιεί γλωσσικά μοντέλα (LLM) για να προσφέρει εξατομικευμένη εκπαίδευση, στη γλώσσα και στο επίπεδο του κάθε χρήστη,
- αντλεί πληροφορία από περιορισμένο, ελεγμένο σώμα γνώσης, που επικαιροποιείται διαρκώς (π.χ. κανονισμοί υπεύθυνου δανεισμού), ώστε οι απαντήσεις να είναι σωστές και επίκαιρες.
Στόχος δεν είναι μια γενική θεωρητική ενημέρωση, αλλά πρακτική καθοδήγηση σε ερωτήματα όπως «μπορώ να πάρω αυτό το δάνειο;», «τι δόση αντέχω;», «πώς αποφεύγω την υπερχρέωση;».
Το έργο θα αξιολογηθεί επιστημονικά ως προς τον αντίκτυπό του, ώστε να μπορεί να αξιοποιηθεί στο μέλλον από φορείς πολιτικής και τράπεζες, σε μεγάλη κλίμακα.
Η τεχνολογία ως «ψυχολογικός σύμβουλος» της οικονομικής συμπεριφοράς
Ο Κωνσταντίνος Ζανετόπουλος μετέφερε την οπτική της Accenture: τα πρώτα εργαλεία οικογενειακών προϋπολογισμών των τραπεζών, που όλοι πίστεψαν πως θα αλλάξουν μαγικά τις συνήθειες των πελατών, χρησιμοποιήθηκαν ελάχιστα.
Η εμπειρία έδειξε ότι η σχέση μας με το χρήμα δεν είναι απλή αριθμητική. Είναι θέμα ψυχολογίας, ταυτότητας και ελπίδας για το μέλλον. Έτσι, η τεχνολογία προσαρμόστηκε:
- Εφαρμογές που επιτρέπουν στον χρήστη να δημιουργεί «κουτάκια» στόχων (ταξίδι, συσκευή, διακοπές) και να αποταμιεύει γι’ αυτά.
- Αυτόματες παρακρατήσεις από τον μισθό σε αποταμιευτικό λογαριασμό – «ρουτίνες χωρίς κόπο» που δημιουργούν συνήθεια.
- Μικροαποταμίευση μέσω στρογγυλοποίησης συναλλαγών, με το «ρέστα» να κατευθύνονται σε αποταμίευση ή δωρεές.
Σε επόμενο στάδιο, τα εργαλεία ανάλυσης δεδομένων επιτρέπουν τη δημιουργία ομάδες νοικοκυριών με παρόμοια εισοδήματα και δαπάνες, ώστε ο πολίτης να βλέπει πώς ξοδεύουν άλλοι με αντίστοιχο προφίλ:
π.χ. «ξοδεύεις περισσότερα από τον μέσο όρο στην εστίαση, λιγότερα στη μετακίνηση». Αυτή η σύγκριση συχνά λειτουργεί πιο αποτελεσματικά από το κλασικό «μάλωμα».
Την ίδια στιγμή, ο Ζανετόπουλος ήταν σαφής: η τεχνητή νοημοσύνη δεν θα αντικαταστήσει τον τραπεζικό σύμβουλο, αλλά θα τον ενισχύσει. Για μεγάλα ποσά και κρίσιμες αποφάσεις, οι πολίτες ζητούν πάντα ανθρώπινη παρουσία και εμπιστοσύνη. Η τεχνολογία ανοίγει την πόρτα, αλλά για να μπει κανείς χρειάζεται πληροφόρηση, ελπίδα και υποστήριξη – ακριβώς ό,τι προσπαθεί να προσφέρει η ΈΝΝΟΙΑ.
Wealthyhood: από την αποταμίευση στην επενδυτική κουλτούρα
Ο Κώστας Φαλιάγκας παρουσίασε την εφαρμογή Wealthyhood, ένα εργαλείο μακροχρόνιων επενδύσεων σχεδιασμένο για τον «καθημερινό επενδυτή» – αυτόν που έχει λίγο χρόνο στη διάρκεια της εβδομάδας, αλλά θέλει να χτίσει σταδιακά επενδυτικό χαρτοφυλάκιο.
Η πλατφόρμα βασίζεται σε τέσσερις πυλώνες – εκπαίδευση, αποταμίευση, επένδυση, αυτοματοποίηση – με ιδιαίτερο βάρος στο πρώτο: μέσα από οδηγούς, άρθρα, λεξικό όρων και εμπειρία «μαθαίνω κάνοντας», ο χρήστης δεν λαμβάνει απλώς ένα έτοιμο χαρτοφυλάκιο, αλλά κατανοεί τις έννοιες ρίσκου, απόδοσης και διαφοροποίησης.
Επόμενο βήμα, που θα παρουσιαστεί σύντομα, είναι ο AI Investing Copilot μέσα στην εφαρμογή: ένας «συνοδηγός» που θα απαντά στις απορίες του χρήστη, λαμβάνοντας υπόψη το προφίλ ρίσκου και τις προηγούμενες κινήσεις του. Στόχος είναι η σταδιακή διαμόρφωση υπεύθυνης επενδυτικής κουλτούρας, μακριά από λογικές «γρήγορου κέρδους».
Ο Κώστας Φαλιάγκας στάθηκε και στη σημασία διαγωνισμών όπως το NBG Business Seeds, από τον οποίο η Wealthyhood απέσπασε ειδικό βραβείο χρηματοοικονομικού εγγραμματισμού: πέρα από το χρηματικό βραβείο, προσφέρουν ψυχολογικό κίνητρο, προβολή και –κυρίως– ευκαιρίες για στρατηγικές συνεργασίες με θεσμικούς φορείς.
Μαθήματα από την Κύπρο: στρατηγική, KPIs και «train the trainers»
Επανερχόμενος, ο Παναγιώτης Ανδρέου περιέγραψε την εμπειρία της Κύπρου, όπου έχει διαμορφωθεί εθνική στρατηγική για τον χρηματοοικονομικό εγγραμματισμό με ισχυρή συμμετοχή πανεπιστημιακών και σαφή προσανατολισμό σε μετρήσιμα αποτελέσματα (KPIs).
Ένα χαρακτηριστικό παράδειγμα είναι το πρόγραμμα «Train the Trainer»:
περίπου 50 εξειδικευμένοι εκπαιδευτές εκπαιδεύτηκαν με δομημένο υλικό, τόσο σε θέματα χρηματοοικονομικής γνώσης όσο και σε βασικές πτυχές πολιτικής και ρυθμιστικού πλαισίου. Ο καθένας καλείται να μεταφέρει τη γνώση σε 10–20 άτομα, δημιουργώντας ένα δίκτυο που μπορεί να φτάσει μέχρι πόλεις, χωριά και κοινότητες.
Μέχρι να γίνουν ευρέως διαθέσιμες οι λύσεις τεχνητής νοημοσύνης, τέτοια δίκτυα ανθρώπινων εκπαιδευτών παραμένουν κρίσιμα για την ενδυνάμωση των νοικοκυριών – και αποτελούν μοντέλο που θα μπορούσε να προσαρμοστεί και στην Ελλάδα.
ΕΝΝΟΙΑ: από την έρευνα στην πράξη – και μετά το 2026
Κλείνοντας τη συζήτηση, η Ντέμη Γκουντούφα επανέφερε τη μεγάλη εικόνα της πρωτοβουλίας ΈΝΝΟΙΑ, που υλοποιείται ήδη εδώ και ενάμιση χρόνο με τρεις βασικούς πυλώνες:
- Έρευνα – Χρηματοδότηση ερευνητικών μελετών από πανεπιστήμια της Ευρώπης, με διάρκεια περίπου 12 μηνών, για την κατανόηση συμπεριφορών, κινήτρων και εμποδίων στη χρηματοοικονομική ενδυνάμωση.
- Καινοτομία – Θεσμοθέτηση ειδικού βραβείου χρηματοοικονομικής ενδυνάμωσης στο πλαίσιο του ετήσιου διαγωνισμού Καινοτομίας & Τεχνολογίας του προγράμματος NBG Business Seeds, ενθαρρύνοντας startups που αναπτύσσουν προτάσεις – λύσεις financial literacy και financial wellbeing.
- Εξωστρέφεια – Δημιουργία του website τηςΈΝΝΟΙΑ, το οποίο θα παρουσιάσει σύντομα τις δράσεις της πρωτοβουλίας και θα εμπλουτίζεται με επιπλέον περιεχόμενο σε θέματα χρηματοοικονομικής ενδυνάμωσης των νοικοκυριών.
«Οι δράσεις της ΈΝΝΟΙΑ θα συνεχιστούν και το 2026, με τον ίδιο ενθουσιασμό και την ίδια προσήλωση σε πρακτικά, χειροπιαστά αποτελέσματα», τόνισε η Ντέμη Γκουντούφα.
Σε μια χώρα που βρίσκεται, όπως δείχνουν τα στοιχεία, χαμηλά σε πλούτο αλλά και σε ανισότητα, η χρηματοοικονομική ενδυνάμωση των νοικοκυριών δεν είναι πολυτέλεια. Είναι προϋπόθεση κοινωνικής συνοχής, βιώσιμης ανάπτυξης και –ίσως το σημαντικότερο– ελπίδας ότι το οικονομικό μέλλον μπορεί να είναι καλύτερο από το παρόν.
Δείτε το κανάλι του Κόμβου στο Youtube το video της ενότητας ΕΝΝΟΙΑ: Μ Χαλιάσσος ΕΝΝΟΙΑ 3ο Συνέδριο Κόμβου